
Cartão de Desconto ou Plano de Saúde: Entenda a Diferença Antes de Contratar
Cartão de desconto de saúde e plano de saúde não são a mesma coisa, mesmo quando a oferta parece parecida no anúncio. O plano de saúde é um contrato regulado pela Agência Nacional de Saúde Suplementar (ANS), que assume o risco financeiro do seu adoecimento e garante uma cobertura mínima definida em lei. O cartão de desconto — também chamado de clube de benefícios de saúde — não assume esse risco: ele apenas negocia um preço menor para consulta, exame ou remédio, valor que você continua pagando do próprio bolso.
Entender essa diferença antes de assinar qualquer um dos dois evita duas frustrações comuns: achar que se tem uma cobertura que não existe, ou pagar por um plano de saúde caro quando, na prática, o que a família precisa é de acesso mais barato ao dia a dia da saúde. Este texto explica o que diz a lei, como cada modelo funciona de fato, o que a telemedicina realmente permite e o que checar antes de contratar.
O que a lei chama de plano de saúde
No Brasil, é a Lei nº 9.656, de 1998, que cria e regula os planos privados de assistência à saúde. Ela existe desde 1998 e estabelece, entre outros pontos, cobertura assistencial mínima obrigatória, regras de carência, critérios de reajuste e a fiscalização do setor pela ANS. Uma operadora de plano de saúde responde perante a agência reguladora e precisa seguir o chamado Rol de Procedimentos, que lista o que toda operadora é obrigada a cobrir.
Em outras palavras: quando você contrata um plano de saúde, está transferindo o risco financeiro de um problema de saúde para a operadora, dentro de regras que a lei impõe e a ANS fiscaliza. É por isso que o plano costuma custar mais — o preço embute esse risco assumido por terceiro.
O que é um cartão de desconto ou clube de benefícios de saúde
O cartão de desconto, também comercializado como clube de benefícios de saúde, funciona de um jeito bem diferente. A pessoa paga uma assinatura mensal e, quando precisa de um serviço, paga o valor diretamente ao profissional ou à farmácia — só que com um preço negociado, geralmente mais baixo do que o particular avulso.
A própria ANS publicou uma cartilha voltada ao consumidor deixando isso claro: cartões de desconto e produtos pré-pagos de saúde não são planos de saúde. Eles não garantem cobertura assistencial, não seguem o Rol de Procedimentos da ANS, não têm rede mínima obrigatória e não têm carência regulada pela agência. O que existe é acesso facilitado a um preço menor — não a garantia contratual de que um atendimento vai acontecer em determinado prazo ou condição.
Plano de saúde x cartão de desconto: comparação direta
| Critério | Plano de saúde | Cartão de desconto |
|---|---|---|
| Quem assume o risco | A operadora | O próprio usuário |
| Regulação | ANS — Lei 9.656/1998 | Sem regulação como plano |
| Cobertura mínima | Garantida por lei | Não existe |
| Como se paga o atendimento | A operadora paga a rede | Você paga direto, com desconto |
| Carência | O prazo é regulado pela ANS | Definida pelo contrato do parceiro |
Telemedicina: o que ela permite — e o que ela não substitui
A Resolução CFM nº 2.314/2022, do Conselho Federal de Medicina, publicada em 20 de abril de 2022, regulamenta a telemedicina no Brasil e revogou a norma anterior, mais restritiva. Ela permite, entre outras coisas: a teleconsulta (consulta médica a distância, por vídeo), o telediagnóstico, a prescrição de medicamento por via digital e a emissão de atestado médico a distância — sempre com o consentimento informado do paciente. Ou seja, dentro das regras do CFM, é legítimo passar por uma consulta on-line e sair dela com receita e atestado válidos.
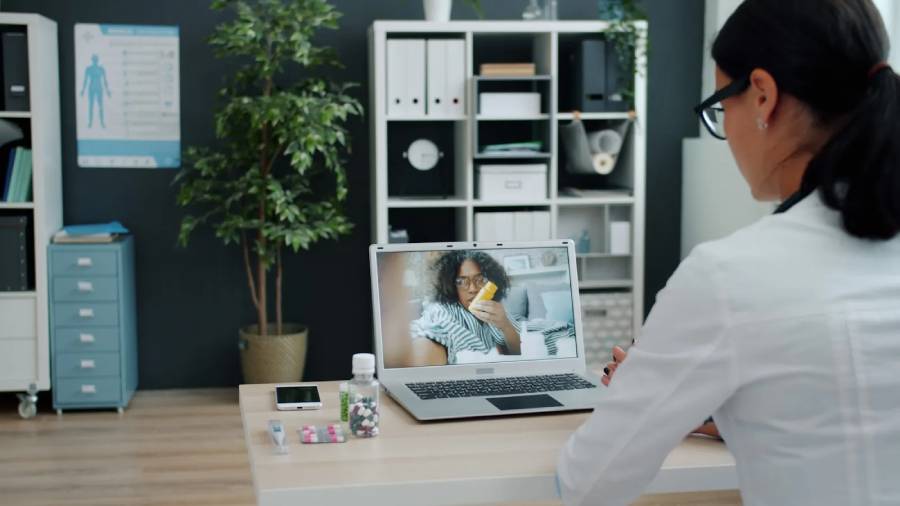
O que a teleconsulta não substitui, em nenhuma hipótese, é o atendimento de urgência e emergência. Dor no peito, falta de ar severa, sangramento importante, sinais de AVC ou qualquer quadro com risco imediato à vida têm um único caminho correto: o pronto-socorro mais próximo. A telemedicina resolve orientação, acompanhamento e boa parte da rotina de saúde — não substitui a estrutura de um hospital em uma emergência.
Quantos brasileiros têm plano de saúde hoje
Segundo a Pesquisa Nacional de Saúde (PNS) do IBGE, realizada em 2019, cerca de 26% da população brasileira tinha plano de saúde médico privado — os outros 74% dependiam exclusivamente do SUS para qualquer atendimento. É desse contingente fora do plano de saúde tradicional, seja por opção, seja porque o custo é alto demais para o orçamento da família, que costuma vir o interesse por cartões de desconto e clubes de benefícios como alternativa parcial — nunca equivalente a um plano.
A ANS está de olho: o processo regulatório aberto em 2026
Cartões de desconto de saúde cresceram no Brasil por anos sem uma regulação específica — e isso começou a mudar. Em 17 de abril de 2026, a ANS aprovou a abertura de uma chamada pública e formou um comitê para estudar uma futura regulação desse tipo de produto. Em 2 de junho de 2026, a agência publicou o Chamamento Público nº 4 para reunir dados do setor, com prazo inicial até 3 de agosto de 2026 — depois prorrogado pela própria ANS, que abriu uma nova etapa de participação até 18 de agosto de 2026. O movimento é apoiado em uma decisão do Superior Tribunal de Justiça (STJ) que reconheceu a competência da ANS para regular esses produtos.
É importante ser preciso aqui: até o momento, trata-se de um processo de estudo em curso, não de uma regulação em vigor. A ANS ainda não regula os cartões de desconto como regula os planos de saúde, e não há decisão definida sobre o formato que essa regulação vai tomar. Quem contrata hoje deve avaliar o produto pelas regras atuais — sem cobertura assistencial garantida — e acompanhar o desdobramento desse processo.
Quando cada modelo faz sentido
Nenhum dos dois é sempre a melhor opção. Depende do que a pessoa ou a família realmente precisa.
O plano de saúde tende a fazer mais sentido para quem:
- tem, ou pode vir a ter, uma condição que exija internação, cirurgia ou tratamento contínuo de alto custo;
- quer previsibilidade de cobertura, com rede e prazos definidos por lei;
- consegue arcar com a mensalidade, geralmente mais alta porque o risco é transferido para a operadora.
Já o cartão de desconto ou clube de benefícios tende a fazer sentido para quem:
- usa serviços de saúde de forma pontual — consulta de rotina, exame simples, remédio contínuo de baixo custo;
- hoje não tem condições de pagar um plano de saúde completo, mas quer reduzir o gasto que já paga do próprio bolso;
- quer telemedicina e orientação de saúde no dia a dia, sabendo que emergência continua indo para o pronto-socorro.
Vale repetir o ponto mais importante deste texto: quem tem, ou pode vir a ter, necessidade de internação, cirurgia ou tratamento contínuo de alto custo continua precisando de um plano de saúde regulado pela ANS. O cartão de desconto não substitui isso — é um complemento para o dia a dia, ou uma alternativa para quem, no momento, não tem acesso a nenhum dos dois.
O que checar antes de assinar um cartão de desconto de saúde
- Se o material de venda usa a palavra “plano” ou “cobertura” — se usar, vale desconfiar, porque a própria ANS orienta que esses termos não deveriam ser aplicados a esse tipo de produto.
- Quais serviços estão realmente incluídos na mensalidade e quais são pagos à parte, mesmo com desconto.
- Se existe carência para algum benefício, qual é o prazo, e se isso está descrito por escrito.
- Se há fidelidade e multa de cancelamento — peça a informação por escrito, não confie apenas no que foi dito na venda.
- Se o desconto anunciado é apresentado como valor referencial, que pode variar por procedimento, parceiro e região, e não como promessa fixa.
- Quem presta o atendimento (rede própria, rede de parceiros ou central de agendamento) e qual é o canal para reclamar em caso de problema.
No mercado brasileiro, esse tipo de produto é oferecido por diferentes empresas, entre elas o clube de benefícios de saúde da CotaFácil São José, que reúne teleconsulta, orientação de saúde e rede de descontos por assinatura mensal — um modelo que segue exatamente a lógica descrita neste texto: acesso facilitado, não cobertura garantida.
Conclusão
Plano de saúde e cartão de desconto resolvem problemas diferentes. Um assume o risco do seu adoecimento e é regulado por lei; o outro reduz o custo do que você já paga do próprio bolso, sem substituir cobertura nenhuma. Antes de contratar qualquer um dos dois, vale ler o contrato com calma, confirmar por escrito o que está incluído e entender o que a lei já garante — e o que ainda depende apenas da negociação com o parceiro. Para quem quer conhecer mais sobre esse tipo de solução, vale visitar o site da CotaFácil São José e comparar as opções disponíveis no mercado.
Perguntas frequentes
Cartão de desconto de saúde é a mesma coisa que plano de saúde?
Não. O plano de saúde é regulado pela ANS com base na Lei 9.656/1998 e assume o risco do seu adoecimento, com cobertura mínima garantida por lei. O cartão de desconto, ou clube de benefícios de saúde, não assume esse risco: negocia um preço menor, que você paga direto ao profissional quando usa o serviço.
Teleconsulta pode gerar receita e atestado médico?
Pode, dentro das regras da Resolução CFM nº 2.314/2022, que autoriza prescrição de medicamento e emissão de atestado a distância, com o consentimento do paciente. O que a teleconsulta nunca substitui é o atendimento de urgência e emergência — nesses casos, o caminho é o pronto-socorro.
A ANS já regula os cartões de desconto de saúde?
Ainda não como regula os planos de saúde. Em 2026 a agência abriu um processo de estudo regulatório sobre esses produtos, incluindo um chamamento público que reuniu dados do setor até agosto daquele ano, mas até a publicação deste texto não existe uma regulação específica em vigor.
Quem tem cartão de desconto ainda precisa de plano de saúde?
Depende da necessidade de cada pessoa. Quem usa saúde de forma pontual pode se beneficiar do desconto no dia a dia, mas quem tem, ou pode vir a ter, necessidade de internação, cirurgia ou tratamento contínuo de alto custo continua precisando de um plano de saúde regulado pela ANS — o cartão de desconto não cobre esses casos.
Aviso importante: este conteúdo tem caráter meramente informativo e educativo e não constitui oferta, promessa de contratação ou de qualquer resultado. Consulte sempre as condições contratuais antes de assinar qualquer produto de saúde ou bem-estar.
O Medpass é um clube de benefícios de saúde e descontos (telemedicina, rede de descontos e assistências). Não é plano de saúde nem seguro, não é regulamentado pela ANS como plano de saúde e não substitui um plano de saúde, o SUS ou o atendimento de urgência e emergência — em caso de urgência, procure um pronto-socorro. Os descontos divulgados são valores referenciais, que variam conforme o procedimento, o parceiro e a região, e não são garantidos. Os limites de uso e as carências seguem as regras do contrato, confirmadas na adesão. O produto é operado pela MedPass Benefícios; a CotaFácil São José é canal de venda e apoio consultivo.
Conteúdo produzido com apoio de inteligência artificial, a partir de pesquisa em sites e fontes confiáveis. Mesmo após revisões, pode conter imprecisões — consulte sempre um especialista da CotaFácil para confirmar as informações.

A equipe de redação do Mundo das Dicas conta com profissionais de diversas áreas para trazer um conteúdo de extrema qualidade e sempre atualizado de diversos assuntos. Aqui você encontra tudo de forma rápida e fácil, sem complicações. O site é pioneiro no formato e desde 2011 vem te deixando por dentro das melhores dicas da atualidade.